Tør dere å booke en reise i mai med Norse?

De leverte det som tilsynelatende så ok ut, men når man går mer inn i dybden ser man at det som er rapportert som en gevinst på 15M USD på driften egentlig er 15M USD ettersom ca $30M av inntekten er en regnskapsmessig inntekt på grunn av leasingavtalene med Indigo. Bunnlinjen uten denne engangseffekten er -$45M USD. Nettoresultatet lik for lik neste år er dermed -$45M USD, og det fungerer enkelt og greit ikke i lengden. Med tanke på at de p.t har en fyllingsgrad som er langt opp på 90-tallet, er den "eneste" måten å øke inntektene, å øke prisene på billettene.
Norse er og forblir et tapssluk i mine øyne. Den store vinneren er kundene som enn så lenge får billetter subsidiert av Norse-aksjonærene

Q1-25: -$15M
Q4-24: -$34M
Q3-24: -$6M
Q2-24: -$32M

- Selskapet har tapt $87M USD de siste 12 månedene
- Selskapet har $225M i negativ egenkapital
- Selskapet har $207M i negativ arbeidskapital
- Selskapet har kun $25M i kontrantbeholdning per utgangen av Q1-25
- Største aksjonær har dumpet alle aksjene sine
- Bjørn Tore Larsen må snart ha brukt så mye cash han kan bruke på dette prosjektet

På den positive siden
- De fyller flyene
- De har sikret noen lange kontrakter på flyene sine
- De har kvittet seg med de litt ukurrante 787-8-flyene

Jeg står fortsatt ved at dette selskapet ikke har livets rett som et kommersielt selskap som opererer ruteflyvninger. De kan kanskje overleve som wet lease-operatør.
Se der ja. Godt med noen som kan se bakom tallene. Takk for innlegg!
 
.....Den store vinneren er kundene som enn så lenge får billetter subsidiert av Norse-aksjonærene....

Utrolig hvor mange småsparere som er villige til å tape pengene sine på flyaksjer. Vi har sett det samme med Norwegian aksjen oppigjennom årene.
 
Utrolig hvor mange småsparere som er villige til å tape pengene sine på flyaksjer. Vi har sett det samme med Norwegian aksjen oppigjennom årene.
Jeg kastet noen penger jeg hadde råd til å tape på Norse. Tenkte naivt at de har med seg folk som har erfaring fra bransjen og vet hva de gjør. Så feil tok jeg.

Heldigvis har jeg de fleste sparepengene mine i fond hvor smartere folk enn meg tar beslutningene.
 
Heldigvis har jeg de fleste sparepengene mine i fond hvor smartere folk enn meg tar beslutningene.
For å spore helt av. I mine øyne handler god avkastning på børs ikke om intelligens, men om sunn fornuft.
Man får ofte mer glede av å bruke pengene på flybilletter enn på flyaksjer.
 
Jeg kastet noen penger jeg hadde råd til å tape på Norse. Tenkte naivt at de har med seg folk som har erfaring fra bransjen og vet hva de gjør. Så feil tok jeg.

Heldigvis har jeg de fleste sparepengene mine i fond hvor smartere folk enn meg tar beslutningene.
+1
 
Norse har lagt frem Q3-tall og disse viser at Norse igjen taper penger, selv i flybransjens beste kvartal. Fasit denne gangen ble $7.8MUSD i minus, noe dårligere år-over-år. Enda verre er at de også er cash-negative i kvartalet. Ved utgangen av kvartalet hadde selskapet $238 MUSD i negativ egenkapital, $25.5 MUSD på konto og $186.2 MUSD i negativ arbeidskapital (poster som normalt gjøres opp innen 12 måneder). Med kapitalinnhentingene som er gjort i Q4/pågående vil alle disse tallene bedres med $20.0 MUSD, men det er fortsatt ganske dårlige (katastrofale). Til sammenligning brant Norse $47.5 MUSD i Q4-24 og Q1-25, justert for ny egenkapital. Hvis run rate er tilsvarende de kommende to kvartalene er Norse tomme for penger ved utgangen av Q1-26 om de ikke henter mer penger.

Finansielt resultat per kvartal

Q3-25: -$7.8M
Q2-25: -$5.9M
Q1-25: -$15M
Q4-24: -$34M
Q3-24: -$6M
Q2-24: -$32M

Enn så lenge har eierne vært villige til å finansiere hobbyen til BTL og skutt inn penger i flere runder

Kommende: 93.0 MNOK
Q4-25: 113.7 MNOK - Egenkapital
Q3-25: $30 MUSD - Konvertibelt lån
Q4-24: $15 MNOK - Egenkapital/Aksjonærlån
Q2-24: $20 MUSD - Aksjonærlån
Q1-24: 69.4 MNOK - Egenkapital
Q3-23: $45 MUSD - Egenkapital

Det blir spennende å se hvor lenge de ønsker å holde liv i dette prosjektet.
 
Norse har lagt frem Q3-tall og disse viser at Norse igjen taper penger, selv i flybransjens beste kvartal. Fasit denne gangen ble $7.8MUSD i minus, noe dårligere år-over-år. Enda verre er at de også er cash-negative i kvartalet. Ved utgangen av kvartalet hadde selskapet $238 MUSD i negativ egenkapital, $25.5 MUSD på konto og $186.2 MUSD i negativ arbeidskapital (poster som normalt gjøres opp innen 12 måneder). Med kapitalinnhentingene som er gjort i Q4/pågående vil alle disse tallene bedres med $20.0 MUSD, men det er fortsatt ganske dårlige (katastrofale). Til sammenligning brant Norse $47.5 MUSD i Q4-24 og Q1-25, justert for ny egenkapital. Hvis run rate er tilsvarende de kommende to kvartalene er Norse tomme for penger ved utgangen av Q1-26 om de ikke henter mer penger.

Finansielt resultat per kvartal

Q3-25: -$7.8M
Q2-25: -$5.9M
Q1-25: -$15M
Q4-24: -$34M
Q3-24: -$6M
Q2-24: -$32M

Enn så lenge har eierne vært villige til å finansiere hobbyen til BTL og skutt inn penger i flere runder

Kommende: 93.0 MNOK
Q4-25: 113.7 MNOK - Egenkapital
Q3-25: $30 MUSD - Konvertibelt lån
Q4-24: $15 MNOK - Egenkapital/Aksjonærlån
Q2-24: $20 MUSD - Aksjonærlån
Q1-24: 69.4 MNOK - Egenkapital
Q3-23: $45 MUSD - Egenkapital

Det blir spennende å se hvor lenge de ønsker å holde liv i dette prosjektet.
Hva er insentivet til investorer her egentlig? Det er jo et tapsprosjekt og har vel aldri gått med overskudd? Nå er ikke jeg noen økonom, men det er jo utrolig at de gang på gang klarer å hente penger i markedet.
 
Hva er insentivet til investorer her egentlig? Det er jo et tapsprosjekt og har vel aldri gått med overskudd? Nå er ikke jeg noen økonom, men det er jo utrolig at de gang på gang klarer å hente penger i markedet.

Det kan man virkelig spørre om, ja.

Ikke er Norse spesielt billige, men de har likevel cabin load helt oppe i 90-95% i snitt (smått varierende med sesong). Godt jobbet det, isolert sett.

Når de DA likevel ikke klarer å tjene penger, sier jo den enkleste formen for regnestykke at kostnadene er vedvarende for høye.

Leasing koster masse, og det samme gjør lønn til ansatte. Felles for disse to, største kostnadene er at de ikke kan reduseres stort.
 
Leasing koster masse, og det samme gjør lønn til ansatte. Felles for disse to, største kostnadene er at de ikke kan reduseres stort.
Leasingkostnadene er så langt i år kun den 5. største kostnaden med $80.8 MUSD bak;
1. Drivstoffrelaterte kostnader på $148.5 MUSD
2. Personalkostnader på $117.4 MUSD
3. Vedlikehold på $102.3 MUSD
4. Landings- og handlinggebyrer på $84.7 MUSD

I Q3, overgikk vedlikeholdskostnadene personalkostnaden som nest største utgiftspost.

upload_2025-11-27_16-15-2.png

Hva er insentivet til investorer her egentlig? Det er jo et tapsprosjekt og har vel aldri gått med overskudd? Nå er ikke jeg noen økonom, men det er jo utrolig at de gang på gang klarer å hente penger i markedet.
I mange tilfeller tar nok følelsene over for fornuften, og som nevnt av @VikingFlyer så er det nok av de som har sløst milliarder av kroner på å drive flyselskap. Jeg forstår heller ikke iveren etter å prøve å få til noe i en knalltøff bransje, hvor de som lykkes har relativt lave marginer sammenlignet med andre typer selskap.

I en tidligere post spådde jeg at man ser et annerledes Norse i 2026, hvilket ser ut til å stemme, med mer wet lease. Jeg blir også mer overrasket om vi ser N0-flighter i 2027 enn om vi ikke gjør det. Norse har alle mulige forutsetninger på sin side med gode leasingavtaler fra pandemien, inflasjonsjustert oljepris som er på et veldig lavt nivå fra et historisk perspektiv, veldig høy fyllingsgrad. Likevel klarer de ikke å tjene penger med dagens modell.
 
Leasingkostnadene er så langt i år kun den 5. største kostnaden med $80.8 MUSD bak;
1. Drivstoffrelaterte kostnader på $148.5 MUSD
2. Personalkostnader på $117.4 MUSD
3. Vedlikehold på $102.3 MUSD
4. Landings- og handlinggebyrer på $84.7 MUSD

I Q3, overgikk vedlikeholdskostnadene personalkostnaden som nest største utgiftspost.

Det er alltid stas å henge hverandre til tørk her på IF. Godt jobba!

Essensen i det jeg sa er det samme: de fyller nesten alle seter, men har likevel ikke overskudd.
 
I en samtale med Anko på pandionevent så sa han at de fullstendig ignorerer det Norse holder på med fordi «they will fail, there’s just no way it will work». Han har helt tydelig på at det bare var snakk om tid før det kollapser.

Analysene som er postet her viser at det nok er riktig.
 
Jeg vet at Thai Airways tidligere har hatt gode fraktavtaler for norsk laks fra OSL og antagelig reforhandlet da de startet opp igjen etter rekostruksjonen (Chapter 11).

Mener jeg leste en god post her på forumet (for noen år siden) at disse fraktavtalene er avgjørende for å i det hele tatt gå i pluss.
 
1) Han har mistet troen og vil bruke tiden andre steder eller 2) Han tror Eivind Roald kan gjøre en bedre jobb. Han er fortsatt største aksjonær med nesten 30% av aksjene. Den dagen han eventuelt dumper dem i markedet er det definitivt ferdig.

Om det blir salg av innmaten og påfølgende avvikling eller konkurs gjenstår og se.

upload_2025-11-28_13-25-1.png
 
1) Han har mistet troen og vil bruke tiden andre steder eller 2) Han tror Eivind Roald kan gjøre en bedre jobb. Han er fortsatt største aksjonær med nesten 30% av aksjene. Den dagen han eventuelt dumper dem i markedet er det definitivt ferdig.

Om det blir salg av innmaten og påfølgende avvikling eller konkurs gjenstår og se.

View attachment 168522
Kanskje de omstrukturerer og blir Norges svar på HiFly? Det er vel basically der de tjener penger idag, så eh…
 
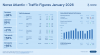
Nye trafikktall fra Norse. De leverer en fantastisk fyllingsgrad, og nå øker de også TRASK (Total Revenue per Available Seat Kilometer?) ganske markant. Det som derimot er katastrofe er punktligheten på utrolige 36%. Norse har nå kun 6(?) fly igjen til å drifte egne ruter, som gjør dem meget sårbare for forsinkelser og tekniske problemer, med tilhørende følgefeil. I det siste har det vært mye brannslukking i form av innleie av fly for å dekke inn for fly som ikke er tilgjengelige. Det har vel vært både A332 og A340 inne i miksen. Disse engangsleiene må unektelig koste en del kroner og kan ikke være bærekraftig over tid. Spørsmålet er om kabinfaktoren påvirkes positivt av tilfeller hvor en 789 tas ut til fordel for en maskin med færre seter, og at 99% egentlig er litt inflatert.

De har endret presentasjonen for fyllingsgrad for å være mer transperente. Tidligere har de bare vist totalen, nå splitter de mellom etet nettverk og wetlease (som er 100%). Alle tidligere tall er derfor litt mindre imponerende ettersom den reelle fyllingsgraden er lavere enn tallet som presenteres. Litt rart å i det hele tatt ta med wet lease-kapasitet i beregning av fyllingsgrad.

Q4-tallene kommer 26. februar og det blir spennende å se hvor mye/lite penger som er på konto. Ved utgangen av Q3-25 hadde de $25MUSD på konto (hvorav $14 var låst) etter et kvartal der brant omtrent $20 MUSD bare i driften, inkl vedlikehold og leasingbetalinger+renter på flyene.

upload_2026-2-10_10-40-5.png
 
Nye trafikktall fra Norse. De leverer en fantastisk fyllingsgrad, og nå øker de også TRASK (Total Revenue per Available Seat Kilometer?) ganske markant. Det som derimot er katastrofe er punktligheten på utrolige 36%. Norse har nå kun 6(?) fly igjen til å drifte egne ruter, som gjør dem meget sårbare for forsinkelser og tekniske problemer, med tilhørende følgefeil. I det siste har det vært mye brannslukking i form av innleie av fly for å dekke inn for fly som ikke er tilgjengelige. Det har vel vært både A332 og A340 inne i miksen. Disse engangsleiene må unektelig koste en del kroner og kan ikke være bærekraftig over tid. Spørsmålet er om kabinfaktoren påvirkes positivt av tilfeller hvor en 789 tas ut til fordel for en maskin med færre seter, og at 99% egentlig er litt inflatert.

De har endret presentasjonen for fyllingsgrad for å være mer transperente. Tidligere har de bare vist totalen, nå splitter de mellom etet nettverk og wetlease (som er 100%). Alle tidligere tall er derfor litt mindre imponerende ettersom den reelle fyllingsgraden er lavere enn tallet som presenteres. Litt rart å i det hele tatt ta med wet lease-kapasitet i beregning av fyllingsgrad.

Q4-tallene kommer 26. februar og det blir spennende å se hvor mye/lite penger som er på konto. Ved utgangen av Q3-25 hadde de $25MUSD på konto (hvorav $14 var låst) etter et kvartal der brant omtrent $20 MUSD bare i driften, inkl vedlikehold og leasingbetalinger+renter på flyene.

View attachment 171333
Regnes charter som wetlease?
 
Back
Top